

Mục lục
Cùng với tình trạng dân số già hóa và tỷ lệ sinh thấp ở Đài Loan, ngoài việc tìm cách tiết kiệm tiền hưu trí, chắc hẳn mọi người cũng thường nghe đến cụm từ “以房養老” – dùng nhà để dưỡng già! Hiểu đơn giản thì đây chính là cách dùng căn nhà mình đang sở hữu để đổi lấy thu nhập dưỡng già. Tuy nhiên, bạn có biết “以房養老” thực chất lại là một sản phẩm cho vay thế chấp?
Dùng nhà dưỡng già ở Đài Loan? Đối tượng phù hợp? Nếu bạn đang quan tâm đến chủ đề này, đọc ngay bài viết dưới đây!
“以房養老” Dùng nhà để dưỡng già là gì?
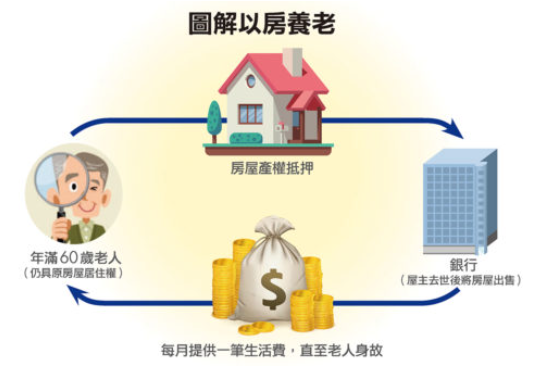
Tên gọi chính thức của “以房養老” là “Cho vay thế chấp ngược bất động sản” (reverse mortgage), nghĩa là người đi vay sẽ dùng căn nhà mình đứng tên để thế chấp cho ngân hàng, sau đó ngân hàng sẽ chuyển tiền hàng tháng cho chủ nhà (người vay) để sử dụng như khoản tiền dưỡng già.
Trong suốt thời gian vay, người sở hữu nhà chỉ cần “trả lãi hàng tháng” cho ngân hàng và khoản lãi này sẽ được ngân hàng tự động khấu trừ từ số tiền mà họ chuyển cho bạn. Số tiền lãi bị khấu trừ hàng tháng không được vượt quá 1/3 khoản tiền được chuyển. Phần lãi vượt quá giới hạn sẽ được ghi nhận vào khoản nợ tích lũy (gọi là “treo nợ”).
Khi người vay mất hoặc hết thời hạn vay, nếu không có người thừa kế nào sẵn sàng gánh khoản nợ, thì ngân hàng có thể tiến hành bán đấu giá căn nhà thế chấp để thu hồi gốc và lãi.
Muốn dùng nhà để dưỡng già, cần đáp ứng những điều kiện gì?
Các điều kiện phổ biến nhất, nhưng điều kiện thực tế vẫn cần được ngân hàng thẩm định cụ thể:
- Giới hạn độ tuổi: Công dân Đài Loan từ 60 tuổi trở lên, có đầy đủ năng lực hành vi (ưu tiên người cao tuổi).
- Điều kiện tài sản: Phải dùng bất động sản để thế chấp (và bất động sản này phải do chính người vay sở hữu).
- Điều kiện tín dụng: Lịch sử tín dụng phải tốt (nếu tín dụng xấu, ngân hàng sẽ lo ngại về khả năng thu hồi vốn).
Thông thường, các ngân hàng áp dụng mức cho vay tối đa 70% giá trị nhà, thời hạn vay tối đa 30 năm. Để tránh trường hợp người vay còn quá trẻ dẫn đến rút hết khoản tiền trước khi về già, mất đi mục tiêu “dưỡng già bằng khoản vay”, hầu hết ngân hàng yêu cầu tổng của “tuổi người vay + thời hạn vay” phải nằm trong khoảng 90 ~ 95 tuổi thì mới được chấp thuận. Nếu bạn đủ điều kiện nêu trên, có thể liên hệ các ngân hàng để tìm hiểu chi tiết sản phẩm vay dưỡng già.
Ai phù hợp để vay dưỡng già bằng nhà?
Thông thường, nhóm phù hợp nhất với sản phẩm này chính là người cao tuổi – được chia thành hai nhóm chính như sau:
- Người cao tuổi chỉ sở hữu 1 căn nhà: Nếu bạn sống một mình và chỉ có một căn nhà, thì hình thức vay dưỡng già từ nhà có thể giúp bạn nhận được khoản tiền ổn định mỗi tháng, đồng thời vẫn có thể sống trong căn nhà quen thuộc, tận hưởng tuổi già.
- Người cao tuổi sở hữu nhiều nhà: So với nhóm chỉ có một căn nhà, người có nhiều nhà sẽ có lợi thế hơn trong việc chọn lựa bất động sản có vị trí và chất lượng tốt hơn để đem đi thế chấp, giúp nâng cao tỷ lệ được vay. Đồng thời, họ cũng ít phải lo về việc hết hạn hợp đồng mà vẫn còn sống, không thể hoàn trả khoản vay và bị ngân hàng phát mãi nhà, dẫn đến không có chỗ ở.
Thử tính khoản vay dưỡng già
Trước khi so sánh các sản phẩm vay dưỡng già tại ngân hàng, chắc chắn mọi người sẽ muốn biết liệu dùng nhà dưỡng già có đáng không? Hay gửi tiết kiệm hoặc đầu tư thì tốt hơn? Chúng ta hãy cùng thử tính một ví dụ cụ thể:
Lãi suất khoản vay sẽ tăng dần theo số tiền ngân hàng đã chuyển cho bạn. Tuy nhiên, hầu hết ngân hàng đều quy định rằng “số lãi khấu trừ không được vượt quá 1/3 số tiền chuyển mỗi tháng”, phần lãi vượt mức sẽ được treo nợ và thanh toán sau khi hợp đồng kết thúc.
Giả định trường hợp:
Giả sử bạn – “Gấu” – có một căn nhà trị giá 20 triệu TWD, ngân hàng đồng ý cho vay 70%, thời hạn vay 30 năm, lãi suất hàng năm 2.1%. Mỗi tháng bạn sẽ nhận được 38,889 TWD. Giới hạn lãi bị khấu trừ mỗi tháng là 12,963 TWD.
- Kỳ 1: Nhận đủ 38,889 TWD
- Kỳ 2: 38,889 – 68 (tiền lãi) = 38,821 TWD
- Kỳ 3: 38,889 – 136 = 38,753 TWD
- …
- Kỳ 191: 38,889 – 12,920 = 25,969 TWD
- Kỳ 192~360: 38,889 – 12,963 = 25,926 TWD
Tóm lại, Gấu chỉ nhận đủ khoản 38,889 TWD trong tháng đầu tiên. Từ tháng thứ 2 trở đi sẽ bị khấu trừ lãi nên khoản thực nhận sẽ giảm dần. Từ kỳ thứ 192 đến 360, do đạt mức lãi khấu trừ tối đa, số tiền nhận về sẽ ổn định ở mức 25,926 TWD. Trong suốt 30 năm, khoản lãi treo sẽ tích lũy khoảng 969,600 TWD.
Tuy khoản lãi tích lũy nhìn có vẻ cao, nhưng nếu căn nhà vẫn còn giá trị, tuổi thọ còn dài, thì việc nhận được gần 39,000 TWD mỗi tháng có thể giúp bạn trang trải cuộc sống tuổi già. Nếu bạn đang lo lắng về tài chính khi nghỉ hưu, thì đây có thể là giải pháp bạn nên cân nhắc. Tuy nhiên, bạn nên đánh giá kỹ giá trị nhà ở và nhu cầu tài chính thực tế. Nếu khoản vay dưỡng già không mang lại đủ chi phí sinh hoạt hàng tháng, thì có lẽ bạn nên cân nhắc thêm các phương án tài chính khác thay vì gánh thêm khoản nợ dài hạn như vậy.
Tác động của việc tăng lãi suất đối với khoản vay dưỡng già từ nhà
Từ ví dụ tính toán ở phần trước, chúng ta có thể thấy rằng khoản vay dưỡng già từ nhà là hình thức tính lãi theo kiểu lãi suất thả nổi định kỳ hàng tháng. Do đó, số tiền được chuyển hàng tháng vốn đã có xu hướng giảm dần theo thời gian. Nếu trong quá trình vay mà lãi suất tăng, thì số tiền bạn nhận được mỗi tháng – tức “tiền sinh hoạt / lương hưu” – sẽ bị giảm sút nhiều hơn nữa!
Vậy rốt cuộc giảm bao nhiêu? Hãy dùng cùng một ví dụ để tính thử, giả định Ngân hàng Trung ương tăng lãi suất thêm 0.125% (nửa “mã”).
【Giả định tình huống】
Giả sử Gấu sở hữu một căn nhà trị giá 20 triệu TWD, ngân hàng đồng ý cho vay 70%, thời hạn 30 năm, lãi suất năm 2.225%. Mỗi tháng nhận được 38,889 TWD, với mức lãi bị khấu trừ tối đa là 12,963 TWD. Ngoại trừ tháng đầu tiên nhận trọn vẹn, từ tháng thứ hai trở đi sẽ bị trừ lãi:
Kỳ 1: Nhận 38,889 TWD
Kỳ 2: 38,889 – 72 (lãi) = 38,817 TWD
Kỳ 3: 38,889 – 144 = 38,745 TWD
…
Kỳ 181: 38,889 – 12,960 = 25,929 TWD
Kỳ 182–360: 38,889 – 12,963 = 25,926 TWD
Sau khi tăng lãi suất, từ kỳ 160 lãi đã chạm mức khấu trừ tối đa, phần vượt quá bắt đầu bị treo nợ. Điều này đồng nghĩa trong 14.92 năm tiếp theo, bạn chỉ nhận được 25,926 TWD mỗi tháng. Nói cách khác, thay vì đến kỳ 192 mới bắt đầu nhận mức 25,926 TWD, thì do tăng lãi suất, bạn phải nhận mức này sớm hơn từ kỳ 182. Tóm lại, chất lượng sống khi nghỉ hưu sẽ bị giảm sớm hơn 0.83 năm!
Ưu và nhược điểm của vay dưỡng già từ nhà
Ưu điểm
Nhận được khoản tiền ổn định hàng tháng để chi tiêu khi về hưu
Thông qua thế chấp nhà, bạn có thể nhận đều đặn một khoản tiền từ ngân hàng mỗi tháng – rất hữu ích trong các trường hợp không có ai chăm sóc, đột ngột cần chi phí y tế, hoặc thiếu tiền mặt để xoay xở.
Tiếp tục được sống trong chính căn nhà của mình
Dù nhà được dùng để thế chấp, người vay vẫn giữ quyền sở hữu và sử dụng trong thời hạn vay.
Giảm gánh nặng cho con cái, sống tuổi già có phẩm giá
Trong thời đại sinh suất thấp và vật giá leo thang, người trẻ đang gánh vác nhiều áp lực tài chính. Nếu người lớn tuổi có thể tận dụng tài sản có sẵn để tự chăm lo tuổi già, không những giảm gánh nặng cho con cái mà còn giữ được phẩm giá.
Nhược điểm
Khoản tiền nhận mỗi tháng sẽ giảm dần
Khoản tiền không cố định, giảm dần theo thời gian vì lãi suất được khấu trừ vào tiền nhận hàng tháng. Nếu lãi suất tăng, số tiền thực nhận sẽ càng giảm nhanh.
Rủi ro tuổi thọ
Đa số ngân hàng giới hạn thời hạn vay tối đa 30 năm. Nếu người vay bắt đầu từ tuổi 60–65 thì chỉ nhận được tiền đến khoảng 90–95 tuổi. Nếu vẫn sống sau khi hợp đồng kết thúc, có thể không còn nhận được tiền, hoặc tệ hơn là nhà bị phát mãi nếu không trả được nợ.
Vấn đề thừa kế
Khoản vay có liên quan đến việc thừa kế tài sản, nên ngân hàng thường yêu cầu người thừa kế pháp định ký các giấy tờ đồng ý hoặc làm người nhận thông báo. Cần trao đổi kỹ với con cái trước khi đăng ký
Ngân hàng ít mặn mà, điều kiện xét duyệt nghiêm ngặt
Do lo ngại các rủi ro như người vay sống quá lâu, nhà giảm giá, lãi suất tăng… nên nhiều ngân hàng không mặn mà với sản phẩm này, khiến việc thẩm định và phê duyệt hồ sơ cũng khó khăn hơn.
Hạn mức vay ảnh hưởng trực tiếp đến tiền sinh hoạt hàng tháng
Hầu hết ngân hàng chỉ cho vay tối đa 70% giá trị nhà. Ngoài ra, nếu nhà nằm ngoài vùng trung tâm, thuộc khu vực không có quy hoạch đô thị, có tuổi thọ cao hoặc là căn hộ nhỏ, thì mức vay sẽ bị hạn chế – khiến số tiền hàng tháng nhận về có thể không đủ chi tiêu.
So sánh: Dưỡng già bằng nhà ở – Bán nhà – Cho thuê – Ủy thác cho ngân hàng
| Phương án | Ưu điểm | Nhược điểm |
| Vay dưỡng già từ nhà | Vẫn được sống trong nhà, nhận tiền hàng tháng ổn định | Tiền nhận giảm dần; hết hạn có thể bị phát mãi nếu không trả nợ |
| Bán nhà dưỡng già | Nhận ngay số tiền lớn để dưỡng già | Phải chuyển chỗ ở, chịu phí giao dịch |
| Cho thuê nhà | Có thu nhập ổn định từ tiền thuê | Phải quản lý nhà và người thuê; rủi ro trống nhà, hư hỏng |
| Ủy thác cho ngân hàng | Ngân hàng thay bạn quản lý nhà, chuyển tiền thuê hàng tháng | Cần ký hợp đồng tín thác, không phù hợp nếu muốn tự kiểm soát hoàn toàn |